
Reforma recientes del Real Decreto Legislativo 2/2004 (Haciendas Locales): IBI y plusvalía municipal
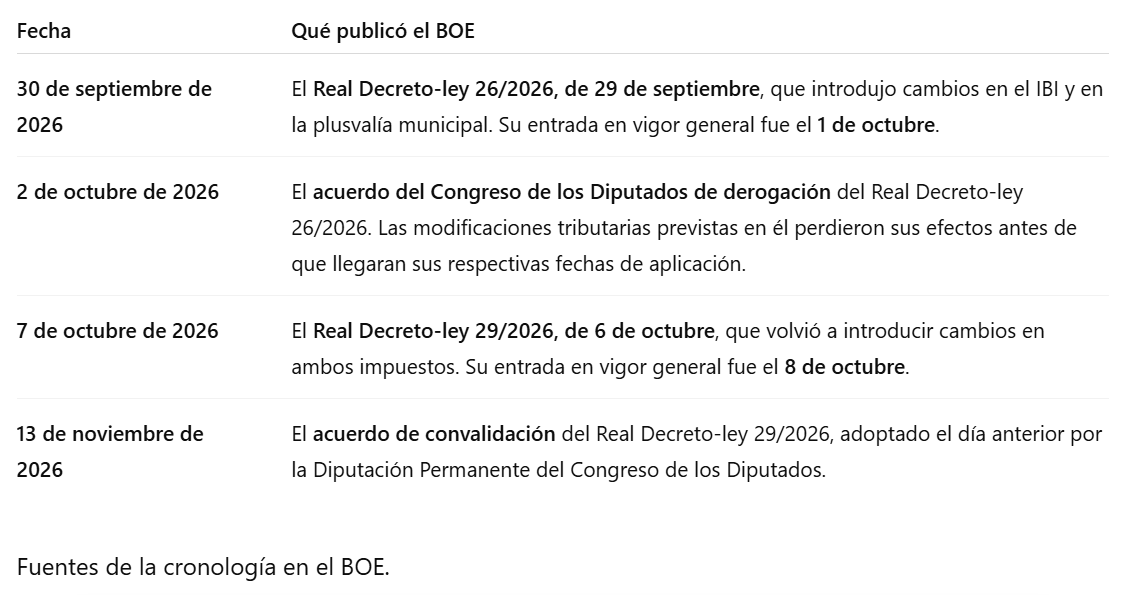
El Real Decreto-ley 29/2026, de 6 de octubre, modifica dos preceptos del texto refundido de la Ley Reguladora de las Haciendas Locales, aprobado por el Real Decreto Legislativo 2/2004, de 5 de marzo. Su artículo 8 modifica el artículo 72, relativo al IBI, y su artículo 10 actualiza los coeficientes máximos del artículo 107.4, relativo a la plusvalía municipal. A 18 de noviembre de 2026, la última modificación del texto refundido que figura en el BOE es la publicada el 7 de octubre.
Qué ocurrió el 30 de septiembre, el 2 de octubre y el 7 de octubre
Cambios en el IBI a partir del ejercicio 2027
El artículo 8 del Real Decreto-ley 29/2026 modifica el encabezamiento y el apartado 4 del artículo 72 e incorpora los apartados 4 bis y 4 ter. La reforma se aplica a los períodos impositivos iniciados desde su entrada en vigor. Como el período impositivo del IBI coincide con el año natural, el primero afectado comienza el 1 de enero de 2027.
Tipos diferenciados para inmuebles urbanos de uso no residencial. El apartado 4 mantiene la posibilidad de que los ayuntamientos fijen tipos diferenciados según el uso catastral. Pueden aplicarse, como máximo, al 10 % de los inmuebles urbanos de mayor valor catastral de cada uso en el municipio, conforme al umbral fijado en la ordenanza fiscal.
Recargo por viviendas desocupadas permanentemente. El apartado 4 bis regula este recargo y establece reglas específicas para los municipios ubicados en zonas de mercado residencial tensionado. En el régimen general, los ayuntamientos pueden exigir hasta el 50 % de la cuota líquida cuando la vivienda lleve más de dos años desocupada de forma continuada y sin causa justificada y pertenezca a un titular de cuatro o más inmuebles de uso residencial. El máximo puede alcanzar el 100 % si la desocupación supera los tres años, con hasta 50 puntos porcentuales adicionales cuando el titular tenga dos o más inmuebles residenciales desocupados en el mismo término municipal. En zonas tensionadas, el máximo inicial del 50 % se puede aplicar con independencia del número de inmuebles del titular. Para titulares de cuatro o más inmuebles residenciales, el máximo es del 100 %, con hasta 50 puntos adicionales si la desocupación supera los tres años.
Nuevo recargo por alojamientos de uso turístico. El apartado 4 ter permite que los ayuntamientos de municipios ubicados en zonas de mercado residencial tensionado establezcan, mediante ordenanza fiscal, un recargo para viviendas destinadas a alojamientos de uso turístico e identificadas conforme a la normativa autonómica. Los máximos son el 50 % de la cuota líquida, el 100 % para titulares de dos o más inmuebles de este tipo y el 150 % para titulares de cuatro o más.
Cambios en la plusvalía municipal desde el 1 de diciembre de 2026
El artículo 10 del Real Decreto-ley 29/2026 actualiza los coeficientes máximos del método objetivo del Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU). Los nuevos máximos se aplicarán desde el 1 de diciembre de 2026 y varían según el período de generación del incremento de valor. Por ejemplo, el máximo será de 0,17 para períodos inferiores a un año, 0,25 para nueve años y 0,30 para veinte años o más.
Cada ayuntamiento aprueba sus coeficientes dentro de esos límites. Si un coeficiente de la ordenanza vigente supera el nuevo máximo legal, se aplica directamente ese máximo hasta que entre en vigor la ordenanza que corrija el exceso.
Preguntas actualizadas en TestdeLeyes
Todas las preguntas de TestdeLeyes sobre la Ley Reguladora de las Haciendas Locales están actualizadas conforme a la última reforma. Al estudiar los artículos 72 y 107.4, ten presentes sus distintas fechas de aplicación, especialmente si el enunciado de una pregunta se refiere a un ejercicio o a un devengo concreto.
Además, estamos ampliando el número de preguntas de cada título del texto refundido para que puedas practicar con más variedad y centrar el repaso en los bloques de tu temario.
 Iniciar sesión o registrarse con Google